当サイトはアフィリエイト広告を利用しています。
「退職したら、健康保険はどれを選べば一番安いんだろう」
先に結論をお伝えすると、全国共通の正解はありません。
家族構成・前年の所得・退職前の給与によって、安くなる制度が変わるからです。
ただ、選び方の順番は決まっています。
再就職先、次に家族の扶養、最後に任意継続と国保の実額比較です。
この記事では、比較のしかたと問い合わせ方を整理します。
任意継続は資格喪失日から20日以内が期限です。
退職前から見積額を確認しておくと安心です。
【結論】退職後の健康保険は順番に候補を絞る
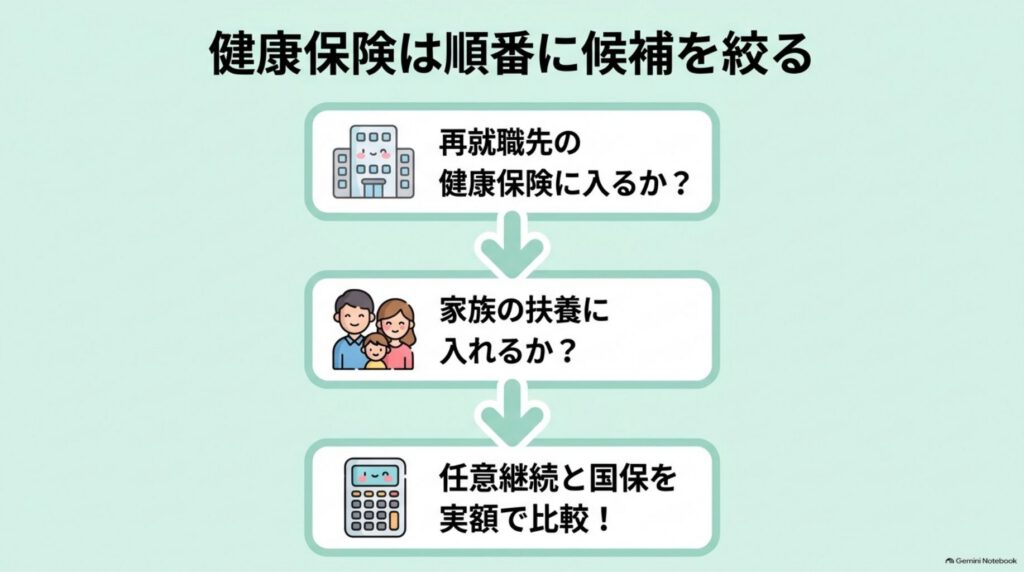
退職後の健康保険は、再就職先・家族の扶養・任意継続と国保の比較という順に確認します。
退職翌日から再就職するなら新しい勤務先で加入する
転職先が決まっていて、退職の翌日から働くなら、自分で健康保険を選ぶ必要はありません。
新しい勤務先の健康保険に加入するためです。
手続きも会社が進めてくれます。
ただし、退職日の翌日には前の健康保険の資格を失います。
古い資格のまま受診しないよう気をつけてください。
入社日まで1日でも空く場合は、その期間の扱いを市区町村か家族の健康保険に確認しておきましょう。
数日でも無保険の期間を作らないためです。
保険証の代わりになる資格確認書やマイナ保険証の扱いも、前の会社と新しい会社の両方に聞いておくと安心です。
再就職しないなら配偶者や親の扶養を確認する
しばらく働かないなら、家族の扶養に入れるかを最初に確認してください。
扶養は配偶者だけの制度ではありません。
親など一定の範囲の家族も対象になります。
実家に戻る場合は、親の健康保険を確認する価値があります。
扶養に入れれば、本人の保険料負担は原則ありません。
ほかの選択肢より負担を抑えやすくなります。
ただし収入の見込み、生計を維持している関係、同居か仕送りかなどの条件があります。
加入できるかは、家族の勤務先か健康保険に問い合わせて確認してください。
扶養に入れないなら任意継続と国保の実額を比べる
扶養に入れない場合は、任意継続と国民健康保険の2つを比べます。
どちらが安いかは、人によって変わります。
任意継続は退職時の標準報酬月額など、国保は前年の所得や住んでいる市区町村の計算方法が影響するためです。
給与明細を見ただけでは判断できません。
両方の実際の金額を聞いてから比べてください。
退職前の健康保険には任意継続の月額を、市区町村には国保の試算額を聞きます。
実際にわたしも比べてもらって結果「任意継続」を選択しました。
前年は、学生だったので所得が少なく任意継続の方が安くなったからです。
同じ期間で並べると比較しやすくなります。
扶養・任意継続・国保の違いを比較する
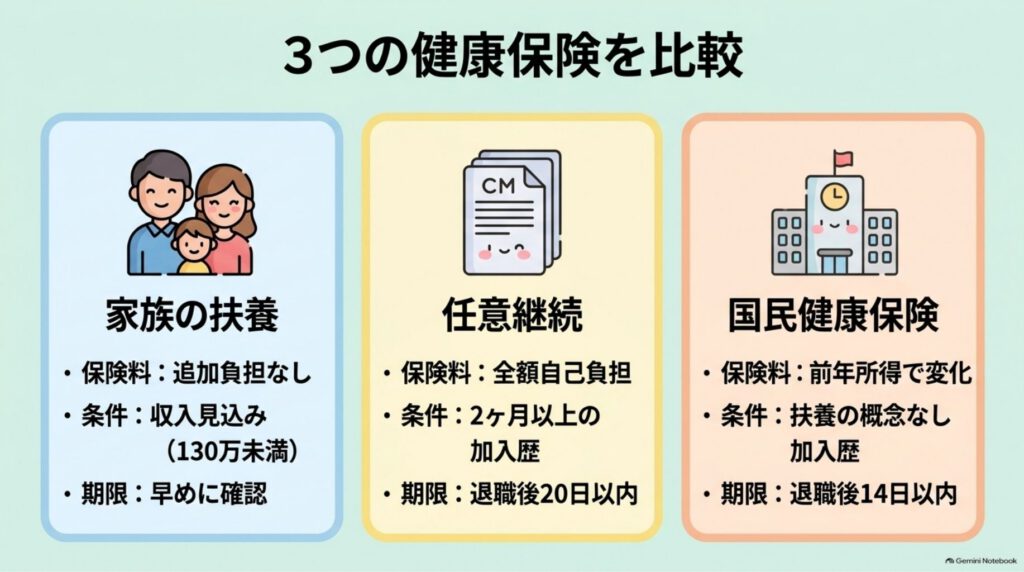
保険料だけで決めず、加入条件・期限・家族構成も比較することが大切です。
3つの制度は、保険料の決まり方だけでなく加入条件も違います。
| 比較項目 | 家族の扶養 | 任意継続 | 国民健康保険 |
|---|---|---|---|
| 本人の保険料 | 原則として追加負担なし | 全額自己負担 | 世帯単位で算定 |
| 主な判断材料 | 収入見込み・生計維持関係 | 退職時の標準報酬月額など | 前年所得・加入人数・市区町村 |
| 手続き先 | 家族の勤務先・健康保険 | 退職前の健康保険 | 住民票のある市区町村 |
| 主な期限 | 家族の勤務先へ早めに確認 | 資格喪失日から20日以内 | 原則14日以内 |
| 家族の扱い | 本人が被扶養者になる | 被扶養者の追加保険料なし | 扶養制度なし |
出典:協会けんぽ「任意継続」/厚生労働省「国民健康保険の加入資格」/日本年金機構「従業員が家族を被扶養者にするとき」
家族の扶養は収入見込みと生計維持関係で決まる
退職して無収入になれば自動的に扶養に入れる、という制度ではありません。
一般的な収入の目安は、年収の見込みが130万円未満です。
過去の年収ではなく、これから1年の見込みで判断されます。
同居か別居かによって、生計を維持している関係の見方も変わります。
別居なら仕送りの有無が確認されることもあります。
失業給付・傷病手当金・出産手当金も収入に含まれます。
非課税だから関係ない、とはなりません。
なお2026年4月からは、扶養のまま働く場合の年収見込みを労働条件通知書などの契約内容で判断する取扱いが始まっています。
退職直後の人より、扶養内で再就職する人に関わる変更です。
出典:日本年金機構「従業員が家族を被扶養者にするとき」/日本年金機構「労働契約内容による被扶養者認定」
任意継続は20日以内に申し込み保険料を全額負担する
任意継続でいちばん注意したいのは、申請の期限です。
資格喪失日から20日以内に申し込む必要があります。
わたしは、退職後急いで手続きをした記憶があります。
資格喪失日は、通常は退職日の翌日です。
郵送の場合も20日以内に届いている必要があります。
加入には、退職までに継続して2カ月以上の被保険者期間が必要です。
最後の会社だけで2カ月なくても、加入が途切れず通算できる場合があります。
保険料は、在職中に会社が半分負担していた分がなくなるため高くなります。
ただし上限があるので、必ず2倍になるとは限りません。
協会けんぽでは標準報酬月額の上限が32万円で、令和8年度も同じ金額です。
出典:協会けんぽ「任意継続の加入条件」/協会けんぽ「令和8年度の任意継続被保険者の標準報酬月額の上限」
国保は前年所得と加入人数で保険料が変わる
退職して収入がなくなっても、国保の保険料がすぐ安くなるとは限りません。
国保料は前年の所得をもとに計算されるためです。
在職中の収入が反映されるので、退職直後がいちばん高くなることもあります。
計算方法は市区町村ごとに違います。
国保には扶養という考え方がないため、家族が何人加入するかも金額に影響します。
加入の届出は、原則14日以内です。
遅れても保険料が不要になるわけではないので、過ぎてしまった場合も早めに市区町村へ相談してください。
失業給付を受ける人は扶養の時期に注意する
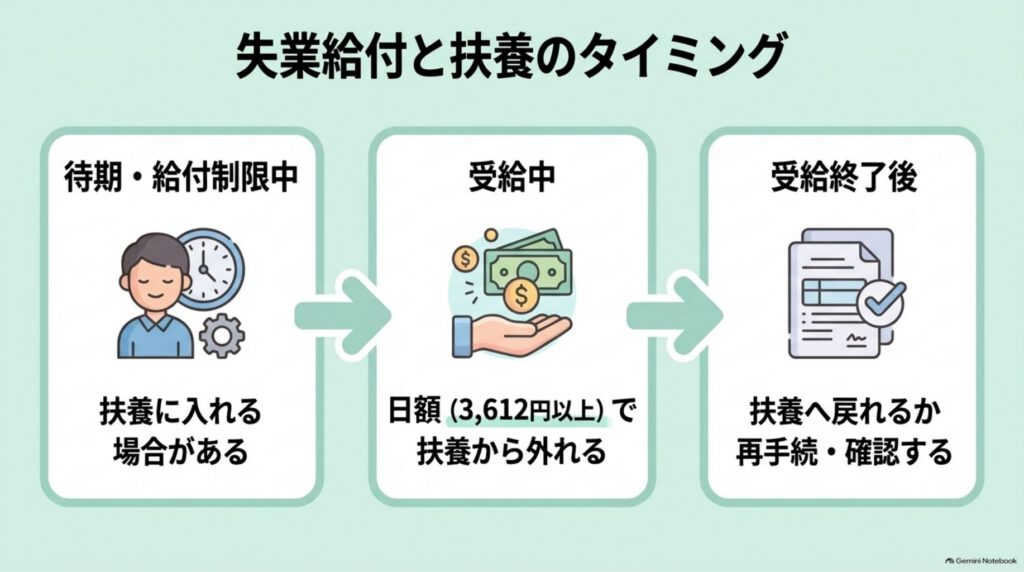
失業給付を受ける人は、受給前・受給中・受給後で扶養の扱いを確認します。
失業給付は税金の対象にはなりませんが、健康保険の扶養では収入として見られます。
時期で分けて確認しましょう。
待期・給付制限中は扶養に入れる場合がある
失業給付の手続きをした日から、必ず扶養を外れるわけではありません。
待期や給付制限の期間中は、基本手当が支給されないためです。
ほかの収入の条件も満たせば、扶養として認められる場合があります。
ただし扱いは加入先によって違います。
家族の勤務先か健康保険に、手続きの前に確認してください。
給付制限の間だけ扶養に入り、受給が始まったら外れるという動き方もできます。
届出の時期も一緒に聞いておきましょう。
待期や給付制限の日程は、自己都合退職の失業保険が振り込まれる時期で詳しく解説しています。
受給中は基本手当日額によって扶養から外れる
基本手当を受け取り始めると、金額によっては扶養から外れます。
協会けんぽでは、基本手当日額3,612円以上になると、受給中は扶養から外れる届出が必要です。
年収130万円を日割りした金額が基準になっています。
日額3,611円以下なら収入の条件を満たす可能性があります。
ただし給与やほかの給付も合わせて判定されます。
自分がどちらに当たるかは、雇用保険受給資格者証などで日額を確認したうえで、家族の健康保険に相談してください。
受給終了後は扶養へ戻れるか改めて確認する
失業給付が終わっても、自動的に扶養へ戻るわけではありません。
あらためて被扶養者の届出が必要です。
手続きを忘れると、無保険の期間ができてしまいます。
受給が終わったことを確認できる書類として、雇用保険受給資格者証や受給資格通知の写しを求められることがあります。
手元に残しておきましょう。
短期のアルバイトなど、ほかの収入がある場合はあわせて申告します。
いつから扶養に入れるかは、家族の勤務先に確認してください。
保険料は家族構成・所得・離職理由で変わる
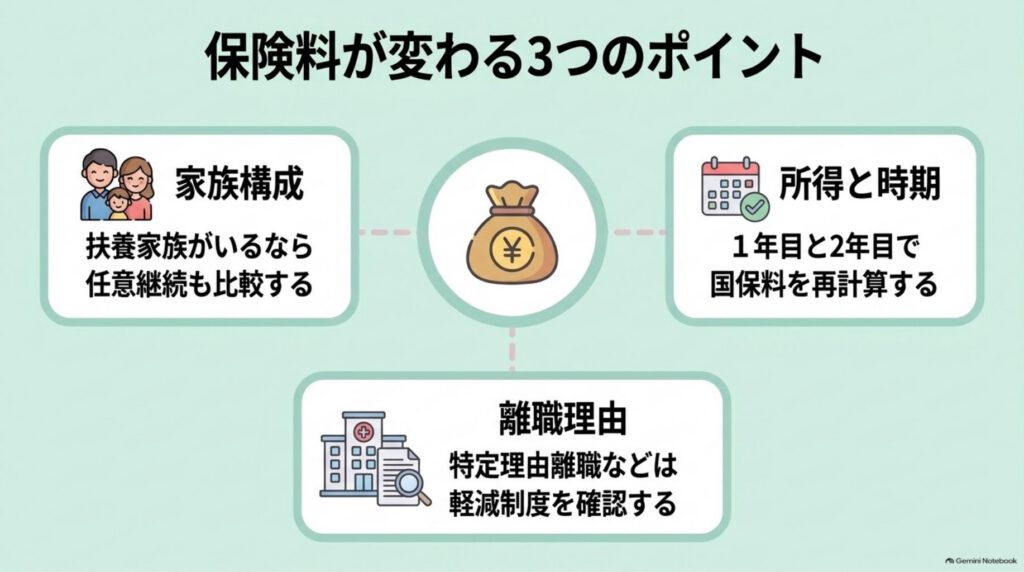
有利な制度は、前年所得・扶養人数・離職理由によって変わります。
「任意継続が得」「国保が得」と一律には決められません。
扶養家族がいる人は任意継続も比較する
家族を扶養している人は、任意継続が有利になることがあります。
任意継続では、条件を満たす被扶養者が増えても保険料は変わらないためです。
一方、国保には扶養の制度がありません。
家族も国保に入る場合は、世帯全体の保険料で比べてください。
本人分だけの見積額を比べると、判断を誤ります。
健康保険組合によっては、独自の給付が上乗せされる場合もあります。
保険料と給付の内容を、両方あわせて確認しましょう。
子どもの人数が多い家庭ほど、差は大きくなります。
世帯の人数を伝えたうえで試算してもらってください。
1年目と2年目で国保料を再計算する
1年目は任意継続、2年目は国保という選び方もできます。
国保料は前年の所得を反映するため、退職後に収入が下がれば翌年度は安くなる場合があるからです。
任意継続は最長2年間ですが、本人の申し出で途中でやめられます。
2年間ずっと続けなければならない、という制度ではありません。
切り替えるときは、資格を失う日と国保に入る日を確認してください。
1日でも空白があると、その間は無保険になります。
2年目の国保料は、その年度の試算を市区町村に出してもらえば分かります。
毎年6月ごろに新しい保険料が決まります。
出典:協会けんぽ「任意継続」
特定理由離職者などは国保料軽減を確認する
離職の理由によっては、国保料が軽くなる場合があります。
特定受給資格者や特定理由離職者などに当てはまる場合があるためです。
前年の給与所得を30%として国保料を計算する軽減を受けられることがあります。
自己都合退職なら全員が対象、というわけではありません。
離職理由のコードや年齢などの条件があります。
自動では適用されないことが多いので、雇用保険受給資格者証などを持って市区町村の窓口で確認してください。
体調を理由に辞めた場合は、相談する価値があります。
私自身も体調をくずして退職しました。
ただし、自己都合で退職する形になったので制度は利用で来ませんでした・・・。
そのときの経緯は適応障害で退職した私の体験に書いています。
退職前の問い合わせで手続き漏れを防ぐ
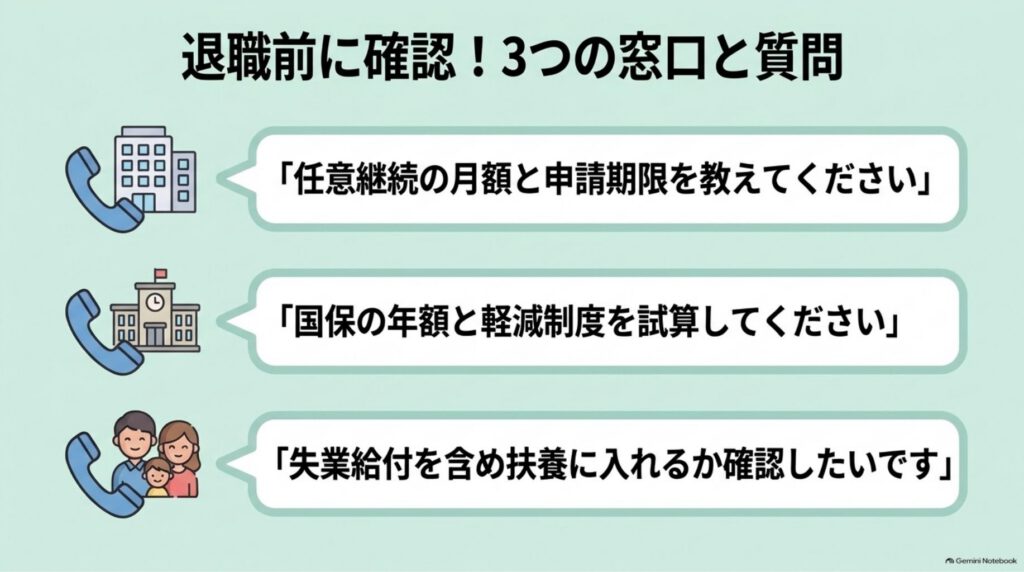
退職前に3つの窓口へ問い合わせると、期限切れや書類不足を防ぎやすくなります。
保険料を自分で計算する必要はありません。
3つの窓口にはこの質問文で問い合わせる
そのまま使える質問の文章を用意しました。
- 退職前の健康保険へ:「退職後に任意継続した場合の月額と、申請期限・必要書類を教えてください」
- 市区町村へ:「退職後に国保へ入る場合の年額と、月ごとの納付額を試算してください。利用できる軽減制度も確認したいです」
- 家族の勤務先へ:「退職後に被扶養者になれるか、失業給付の受給予定を含めて確認したいです」
何を聞けばいいか分からないまま電話すると、必要な数字を取りこぼします。
相手も答えやすくなります。
連絡する順番は、退職前の健康保険からがおすすめです。
任意継続の期限がいちばん短いためです。
聞いたら、回答日・担当窓口・必要書類をメモしておきましょう。
あとで手続きするときに、同じ説明を繰り返さずにすみます。
電話がしにくければ、窓口へ行ったときにこの3つを聞いても構いません。
必要書類と退職後の手続き全体を確認する
国保や扶養の手続きでは、資格を失った日が分かる書類を求められます。
健康保険資格喪失証明書などが代表的です。
まずは会社に発行を依頼してください。
会社から届かない場合も、手続きができないわけではありません。
協会けんぽに入っていた場合などは、日本年金機構に確認通知を請求できます。
離職票や源泉徴収票も、あとの手続きで使います。
退職時に受け取る書類は、まとめて1か所に保管しておきましょう。
健康保険以外の手続きは、退職後に必要な手続きのチェックリストにまとめています。
保険料を退職後の生活費へ組み込む
見積もった保険料は、退職後の固定費として生活費に足しておきましょう。
健康保険だけでなく、国民年金や住民税もかかります。
想定より出ていく額が大きくなりがちだからです。
国保は年額だけでなく、納付の回数も確認してください。
1回あたりの支払いが、月額の感覚より大きくなることがあります。
生活費の目安は、退職前に必要な貯金と生活費の目安で解説しています。
必要な金額が見えると、いつごろまでに働き始めたいかの目安も立てやすくなります。
転職活動の相談先を早めに決めておくと、動き出しがスムーズです。
PR・広告


まとめ|扶養と2つの保険料を退職前に確認しよう
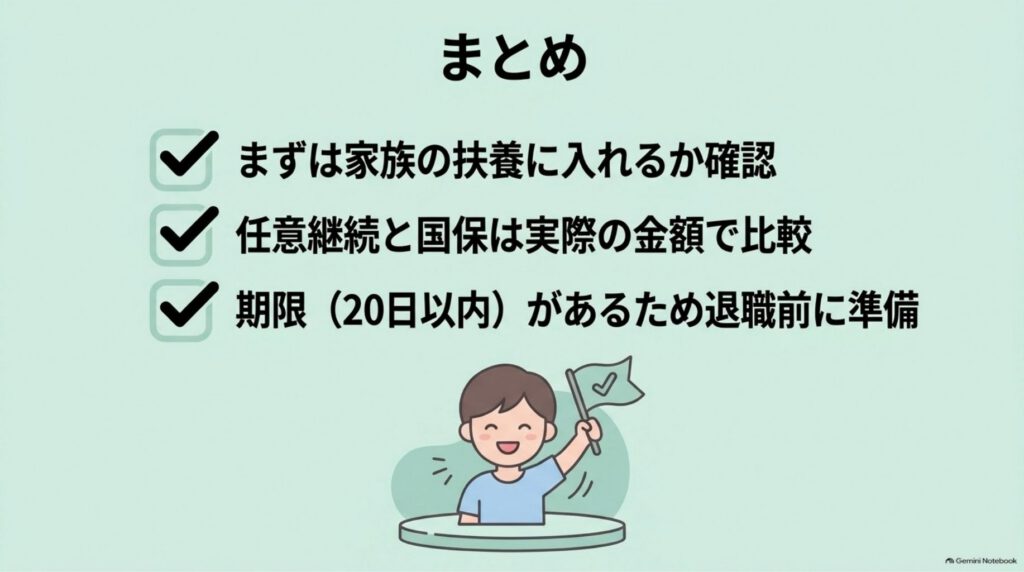
退職後の健康保険は、扶養の可否と2つの保険料を確認して期限内に選びましょう。
- 再就職先がなければ、配偶者や親の扶養に入れるか確認する
- 扶養に入れなければ、任意継続と国保の実額を比較する
- 任意継続は資格喪失日から20日以内なので、退職前から準備する
「どちらが得か」を、自分だけで計算しなくて大丈夫です。
退職前の健康保険、住んでいる市区町村、家族の勤務先。
この3つに聞けば、比較に必要な数字はそろいます。
聞くときは、失業給付を受ける予定や家族構成も伝えてください。
条件が分かるほど、正確な金額を教えてもらえます。
手続きは、ひとつずつ終わらせれば必ず片づきます。
退職後の不安が、少しでも軽くなりますように。
ゆかり


コメント